০৪:১৩ পূর্বাহ্ন, বুধবার, ০৭ অক্টোবর ২০২৬

প্রিমিয়ার ব্যাংক থেকে মুখ ফিরিয়ে নিচ্ছেন আমানতকারীরা, খেলাপি ঋণ বেড়েছে ৩৮%

নিজস্ব প্রতিবেদক: পুঁজিবাজারের তালিকাভুক্ত দ্যা প্রিমিয়ার ব্যাংক পিএলসি থেকে মুখ ফিরিয়ে নিচ্ছেন আমানতকারীরা। ব্যাংকটির ডিপোজিট বা আমানত কমে যাওয়ার পাশাপাশি খেলাপি ঋণও বেড়েছে আশঙ্কাজনক হারে। এমন পরিস্থিতিতে ব্যাংকটির টিকে থাকা নিয়ে সন্দেহ প্রকাশ করেছেন খাত সংশ্লিষ্টরা।

জানা গেছে, বিদায়ী বছরে (৩১ ডিসেম্বর ২০২৫) ব্যবসায়িকভাবে তলানীতে যাওয়া ব্যাংকটির প্রভিশন ঘাটতি চরমে পৌঁছেছে। লোকসানও হয়েছে আশঙ্কাজনক হারে। প্রিমিয়ার ব্যাংক গত দুই বছর ধরে বিনিয়োগকারীদের ডিভিডেন্ড (লভ্যাংশ) দিতে পারছে না। ব্যাংকটির এমন চরম অবনতিতে আমানতকারীসহ সাধারণ বিনিয়োগকারীরা হতাশা ও ক্ষোভ প্রকাশ করেছেন; সেই সাথে ব্যাংকটির এমন পরিস্থিতির জন্য যারা দায়ী, তাদের বিরুদ্ধে কার্যকর ব্যবস্থা গ্রহণের আহ্বান জানিয়েছেন তারা।

সাধারণত একটি ব্যাংকের মূল চালিকা শক্তি আমানত ও সুদজনিত আয়। কিন্তু অত্যন্ত হতাশার বিষয়, ব্যাংকটির সুদজনিত আয়তো বাড়েইনি উপরন্তু লোকসানে রয়েছে। এমন পরিস্থিতিতে খাত সংশ্লিষ্টরা সরকারকে প্রিমিয়ার ব্যাংকের ব্যাপারে নতুন করে পরিকল্পনা সাজানোর আহ্বান জানিয়েছেন।

দেশ সমাচার এর গুরুত্বপূর্ন সংবাদ পেতে আমাদের সাথেই থাকুন:  – এক্স– লিংকডইন– ইন্সটাগ্রাম– ইউটিউব

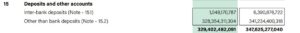
কোম্পানি সূত্রে জানা গেছে, ৩১ ডিসেম্বর ২০২৪ হিসাব বছরে প্রিমিয়ার ব্যাংকের ডিপোজিট বা আমানতের পরিমাণ ছিল ৩৪ হাজার ৭৬২ কোটি ৫২ লাখ ৭৭ হাজার ৪০ টাকা। আর বিদায়ী বছরে (৩১ ডিসেম্বর ২০২৫) তা এসে দাঁড়িয়েছে ৩২ হাজার ৯৪০ কোটি ২৪ লাখ ৮২ হাজার ৯১ টাকা। এক বছরের ব্যবধানে আমানত কমেছে এক হাজার ৮২২ কোটি ২৭ লাখ ৯৪ হাজার ৯৪৯ টাকা।
জানা গেছে, কোনো ব্যাংকের খেলাপি ঋণ যত বেশি হবে, সেই ব্যাংকের প্রতি আমানতকারী ও বিনিয়োগকারীদের আগ্রহ তত কমবে। কোনো ব্যাংকের মোট ঋণের খেলাপি পাঁচ শতাংশের বেশি হলেই, সেই ব্যাংক আমানতকারীদের জন্য মোটেও ভালো নয়। অর্থাৎ সেই ব্যাংকে আমানত রাখা ঝুঁকিপূর্ণ। আশ্চর্যের বিষয় হচ্ছে, বিদায়ী বছরে প্রিমিয়ার ব্যাংকের মোট ঋণের ৩১ দশমিক ০১ শতাংশ খেলাপি হয়েছে। অর্থাৎ নিঃসন্দেহ আমানতকারীদের জন্য ঝুঁকিপূর্ণ অবস্থায় রয়েছে দ্যা প্রিমিয়ার ব্যাংক পিএলসি।

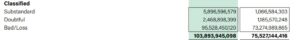
কোম্পানি সূত্রে জানা গেছে, বিদায়ী বছরে প্রিমিয়ার ব্যাংকের মোট লোন অ্যান্ড এডভান্সেস এসে দাঁড়িয়েছে ৩৩ হাজার ৫০০ কোটি ৮৩ লাখ ২৩ হাজার ৬৫২ টাকা। আর খেলাপি ঋণের পরিমাণ এসে দাঁড়িয়েছে ১০ হাজার ৩৮৯ কোটি ৩৯ লাখ ৪৫ হাজার ৯৮ টাকা। এর আগের বছর খেলাপি ঋণের পরিমাণ ছিল সাত হাজার ৫৫২ কোটি ৭১ লাখ ৪৪ হাজার ৪১৬ টাকা। মাত্র এক বছরের ব্যবধানে ব্যাংকটির খেলাপি ঋণ বেড়েছে দুই হাজার ৮৩৬ কোটি ৬৮ লাখ ৬৮২ টাকা বা ৩৮ শতাংশ।
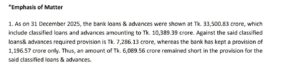
সংশ্লিষ্ট সূত্রে জানা গেছে, খেলাপি ঋণের বিপরীতে ব্যাংকটির প্রভিশন বা নিরাপত্তা সঞ্চিতির প্রয়োজন ছিল ৭ হাজার ২৮৬ কোটি ১৩ লাখ টাকা। কিন্তু কোম্পানিটি প্রভিশন রেখেছে মাত্র এক হাজার ১৯৬ কোটি ৫৭ লাখ টাকা। এক্ষেত্রে কোম্পানির প্রভিশন ঘাটতি এসে দাঁড়িয়েছে ছয় হাজার ৮৯ কোটি ৫৬ লাখ টাকা।
এছাড়াও কোম্পানি সূত্রে জানা গেছে, ব্যাংকের অন্যান্য সম্পদের বিপরীতে প্রভিশনের প্রয়োজন ছিল এক হাজার ৬২৯ কোটি ৮ হাজার টাকা। কিন্তু ব্যাংকটি প্রভিশন রেখেছে মাত্র ৪০৮ কোটি ৪১ লাখ টাকা। এক্ষেত্রে প্রভিশন ঘাটতি রয়েছে এক হাজার ২২০ কোটি ৬৭ লাখ টাকা।

এদিকে, খেলাপি ঋণ ও অন্যান্য সম্পদের বিপরীতে প্রভিশন ঘাটতি ছাড়াও আন ক্লাসিফায়েড লোন, গ্রাচুইটি ফান্ড, অব-ব্যালেন্স শিট ও পুঁজিবাজারে বিভিন্ন শেয়ারের বিপরীতে ব্যাংকটির মোট প্রভিশন ঘাটতি রয়েছে ৯ হাজার ৭৫৯ কোটি ১০ হাজার টাকা।

যদিও বিশাল অংকের এই প্রভিশন ঘাটতি সমন্বয় না করেই বাংলাদেশ ব্যাংক ৩১ ডিসেম্বর ২০২৫ তারিখে সমাপ্ত বছরের আর্থিক প্রতিবেদন চূড়ান্ত করার অনুমতি দিয়েছে। কিন্তু নিকট ভবিষ্যতে এই প্রভিশন ঘাটতি পূরণ করতেই হবে ব্যাংকটিকে। আর তখন ব্যাংকটির ব্যবসায়িক পরিস্থিতি আরও জটিল আকার ধারণ করবে, জানিয়েছেন খাত সংশ্লিষ্টরা।

সংশ্লিষ্ট সূত্রে জানা গেছে, একটি ব্যাংকের মূল আয় হচ্ছে বিনিয়োগের বিপরীতে সুদজনিত আয়। কিন্তু দুঃখের বিষয় বিদায়ী বছরে প্রিমিয়ার ব্যাংকের সুদজনিত লোকসান হয়েছে ৬০০ কোটি ৫৭ লাখ ৬৮ হাজার টাকা। এর আগের বছর সুদজনিত আয় হয়েছিল ৪৯৮ কোটি ৯৭ লাখ ৫২ হাজার ৭৭৫ টাকা। এক বছরের ব্যবধানে সুদজনিত আয়ের অবনতি হয়েছে এক হাজার ৯৯ কোটি ৫৫ লাখ ২১ হাজার ৪৩৬ টাকা বা ২২০ শতাংশ।

এমন পরিস্থিতিতে ব্যাংকের ব্যবসা পরিচালনার সক্ষমতা নিয়ে প্রশ্ন তুলেছেন খাত সংশ্লিষ্টরা।

বাংলাদেশ পুঁজিবাজার বিনিয়োগকারী ঐক্যপরিষদের সভাপতি কাজী মো. নজরুল দেশ সমাচারকে বলেন, বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের (বিএসইসি) তদারকির অভাবে এই সমস্ত ব্যাংকগুলো বিনিয়োগকারীদের প্রত্যাশা পূরণ করে না। বিএসইসির উচিত এসমস্ত ব্যাংকের বিরুদ্ধে যথাযথ ব্যবস্থা গ্রহণ করা।

বিএসইসি মুখপাত্র ও নির্বাহী পরিচালক আবুল কালাম দেশ সমাচারকে বলেন, প্রিমিয়ার ব্যাংকের ফিন্যান্সিয়াল স্টেটমেন্ট আইএফআরএস অনুযায়ী হচ্ছে কিনা অর্ধাৎ বিনিয়োগকারীরা প্রপার ডিসক্লোজার পাচ্ছেন কিনা তা খতিয়ে দেখে ব্যবস্থা গ্রহণ করবে কমিশন।

বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান দেশ সমাচারকে বলেন, আমরা প্রিমিয়ার ব্যাংককে অবজারভেশনের রেখেছি। ব্যাংকটি কেন দিন দিন ব্যবসায়িকভাবে তলানিতে যাচ্ছে, তা আমরা খতিয়ে দেখছি এবং পরবর্তীতে যথাযথ ব্যবস্থা গ্রহণ করা হবে।

এদিকে, এসব ব্যাপারে জানতে প্রিমিয়ার ব্যাংকের ব্যবস্থাপনা পরিচালক মো. মঞ্জুর মফিজকে একাধিকবার ফোন করা হলে তিনি কোনো সদুত্তর দেননি। এছাড়াও কোম্পানি সচিব মোহাম্মদ একরাম হোসন ও জনসংযোগ কর্মকর্তা জাকারিয়া রহমানকে একাধিকবার ফোন করা হলে তারাও এসব ব্যাপারে কোনো সদুত্তর দেননি।

উল্লেখ্য, প্রিমিয়ার ব্যাংকের পরিশোধিত মূলধন এক হাজার ২৩৩ কোটি ৪৩ লাখ ১০ হাজার টাকা, যেখানে উদ্যোক্তা পরিচালকদের মালিকানা রয়েছে ২৫ দশমিক ২৩ শতাংশ, প্রাতিষ্ঠানিক বিনিয়োগকারীদের মালিকানা রয়েছে ২২ দশমিক ০৭ শতাংশ এবং সাধারণ বিনিয়োগকারীদের মালিকানা রয়েছে ৫২ দশমিক ৭০ শতাংশ। আজ (০৬ অক্টোবর) এই রিপোর্ট লেখা পর্যন্ত ব্যাংকের সমাপনী শেয়ার দর ছিল ৫ দশমিক ৭০ টাকা।

খুব শিগগিরই প্রিমিয়ার ব্যাংকের আরও অনিয়ম, দুর্নীতি নিয়ে দ্বিতীয় পর্ব প্রকাশ করা হবে।
জনপ্রিয় সংবাদ

প্রিমিয়ার ব্যাংক থেকে মুখ ফিরিয়ে নিচ্ছেন আমানতকারীরা, খেলাপি ঋণ বেড়েছে ৩৮%

প্রকাশিত : ০১:০৪:০৯ অপরাহ্ন, মঙ্গলবার, ৬ অক্টোবর ২০২৬

নিজস্ব প্রতিবেদক: পুঁজিবাজারের তালিকাভুক্ত দ্যা প্রিমিয়ার ব্যাংক পিএলসি থেকে মুখ ফিরিয়ে নিচ্ছেন আমানতকারীরা। ব্যাংকটির ডিপোজিট বা আমানত কমে যাওয়ার পাশাপাশি খেলাপি ঋণও বেড়েছে আশঙ্কাজনক হারে। এমন পরিস্থিতিতে ব্যাংকটির টিকে থাকা নিয়ে সন্দেহ প্রকাশ করেছেন খাত সংশ্লিষ্টরা।

জানা গেছে, বিদায়ী বছরে (৩১ ডিসেম্বর ২০২৫) ব্যবসায়িকভাবে তলানীতে যাওয়া ব্যাংকটির প্রভিশন ঘাটতি চরমে পৌঁছেছে। লোকসানও হয়েছে আশঙ্কাজনক হারে। প্রিমিয়ার ব্যাংক গত দুই বছর ধরে বিনিয়োগকারীদের ডিভিডেন্ড (লভ্যাংশ) দিতে পারছে না। ব্যাংকটির এমন চরম অবনতিতে আমানতকারীসহ সাধারণ বিনিয়োগকারীরা হতাশা ও ক্ষোভ প্রকাশ করেছেন; সেই সাথে ব্যাংকটির এমন পরিস্থিতির জন্য যারা দায়ী, তাদের বিরুদ্ধে কার্যকর ব্যবস্থা গ্রহণের আহ্বান জানিয়েছেন তারা।

সাধারণত একটি ব্যাংকের মূল চালিকা শক্তি আমানত ও সুদজনিত আয়। কিন্তু অত্যন্ত হতাশার বিষয়, ব্যাংকটির সুদজনিত আয়তো বাড়েইনি উপরন্তু লোকসানে রয়েছে। এমন পরিস্থিতিতে খাত সংশ্লিষ্টরা সরকারকে প্রিমিয়ার ব্যাংকের ব্যাপারে নতুন করে পরিকল্পনা সাজানোর আহ্বান জানিয়েছেন।

দেশ সমাচার এর গুরুত্বপূর্ন সংবাদ পেতে আমাদের সাথেই থাকুন:  – এক্স– লিংকডইন– ইন্সটাগ্রাম– ইউটিউব

কোম্পানি সূত্রে জানা গেছে, ৩১ ডিসেম্বর ২০২৪ হিসাব বছরে প্রিমিয়ার ব্যাংকের ডিপোজিট বা আমানতের পরিমাণ ছিল ৩৪ হাজার ৭৬২ কোটি ৫২ লাখ ৭৭ হাজার ৪০ টাকা। আর বিদায়ী বছরে (৩১ ডিসেম্বর ২০২৫) তা এসে দাঁড়িয়েছে ৩২ হাজার ৯৪০ কোটি ২৪ লাখ ৮২ হাজার ৯১ টাকা। এক বছরের ব্যবধানে আমানত কমেছে এক হাজার ৮২২ কোটি ২৭ লাখ ৯৪ হাজার ৯৪৯ টাকা।

জানা গেছে, কোনো ব্যাংকের খেলাপি ঋণ যত বেশি হবে, সেই ব্যাংকের প্রতি আমানতকারী ও বিনিয়োগকারীদের আগ্রহ তত কমবে। কোনো ব্যাংকের মোট ঋণের খেলাপি পাঁচ শতাংশের বেশি হলেই, সেই ব্যাংক আমানতকারীদের জন্য মোটেও ভালো নয়। অর্থাৎ সেই ব্যাংকে আমানত রাখা ঝুঁকিপূর্ণ। আশ্চর্যের বিষয় হচ্ছে, বিদায়ী বছরে প্রিমিয়ার ব্যাংকের মোট ঋণের ৩১ দশমিক ০১ শতাংশ খেলাপি হয়েছে। অর্থাৎ নিঃসন্দেহ আমানতকারীদের জন্য ঝুঁকিপূর্ণ অবস্থায় রয়েছে দ্যা প্রিমিয়ার ব্যাংক পিএলসি।

কোম্পানি সূত্রে জানা গেছে, বিদায়ী বছরে প্রিমিয়ার ব্যাংকের মোট লোন অ্যান্ড এডভান্সেস এসে দাঁড়িয়েছে ৩৩ হাজার ৫০০ কোটি ৮৩ লাখ ২৩ হাজার ৬৫২ টাকা। আর খেলাপি ঋণের পরিমাণ এসে দাঁড়িয়েছে ১০ হাজার ৩৮৯ কোটি ৩৯ লাখ ৪৫ হাজার ৯৮ টাকা। এর আগের বছর খেলাপি ঋণের পরিমাণ ছিল সাত হাজার ৫৫২ কোটি ৭১ লাখ ৪৪ হাজার ৪১৬ টাকা। মাত্র এক বছরের ব্যবধানে ব্যাংকটির খেলাপি ঋণ বেড়েছে দুই হাজার ৮৩৬ কোটি ৬৮ লাখ ৬৮২ টাকা বা ৩৮ শতাংশ।

সংশ্লিষ্ট সূত্রে জানা গেছে, খেলাপি ঋণের বিপরীতে ব্যাংকটির প্রভিশন বা নিরাপত্তা সঞ্চিতির প্রয়োজন ছিল ৭ হাজার ২৮৬ কোটি ১৩ লাখ টাকা। কিন্তু কোম্পানিটি প্রভিশন রেখেছে মাত্র এক হাজার ১৯৬ কোটি ৫৭ লাখ টাকা। এক্ষেত্রে কোম্পানির প্রভিশন ঘাটতি এসে দাঁড়িয়েছে ছয় হাজার ৮৯ কোটি ৫৬ লাখ টাকা।

এছাড়াও কোম্পানি সূত্রে জানা গেছে, ব্যাংকের অন্যান্য সম্পদের বিপরীতে প্রভিশনের প্রয়োজন ছিল এক হাজার ৬২৯ কোটি ৮ হাজার টাকা। কিন্তু ব্যাংকটি প্রভিশন রেখেছে মাত্র ৪০৮ কোটি ৪১ লাখ টাকা। এক্ষেত্রে প্রভিশন ঘাটতি রয়েছে এক হাজার ২২০ কোটি ৬৭ লাখ টাকা।

এদিকে, খেলাপি ঋণ ও অন্যান্য সম্পদের বিপরীতে প্রভিশন ঘাটতি ছাড়াও আন ক্লাসিফায়েড লোন, গ্রাচুইটি ফান্ড, অব-ব্যালেন্স শিট ও পুঁজিবাজারে বিভিন্ন শেয়ারের বিপরীতে ব্যাংকটির মোট প্রভিশন ঘাটতি রয়েছে ৯ হাজার ৭৫৯ কোটি ১০ হাজার টাকা।

যদিও বিশাল অংকের এই প্রভিশন ঘাটতি সমন্বয় না করেই বাংলাদেশ ব্যাংক ৩১ ডিসেম্বর ২০২৫ তারিখে সমাপ্ত বছরের আর্থিক প্রতিবেদন চূড়ান্ত করার অনুমতি দিয়েছে। কিন্তু নিকট ভবিষ্যতে এই প্রভিশন ঘাটতি পূরণ করতেই হবে ব্যাংকটিকে। আর তখন ব্যাংকটির ব্যবসায়িক পরিস্থিতি আরও জটিল আকার ধারণ করবে, জানিয়েছেন খাত সংশ্লিষ্টরা।

সংশ্লিষ্ট সূত্রে জানা গেছে, একটি ব্যাংকের মূল আয় হচ্ছে বিনিয়োগের বিপরীতে সুদজনিত আয়। কিন্তু দুঃখের বিষয় বিদায়ী বছরে প্রিমিয়ার ব্যাংকের সুদজনিত লোকসান হয়েছে ৬০০ কোটি ৫৭ লাখ ৬৮ হাজার টাকা। এর আগের বছর সুদজনিত আয় হয়েছিল ৪৯৮ কোটি ৯৭ লাখ ৫২ হাজার ৭৭৫ টাকা। এক বছরের ব্যবধানে সুদজনিত আয়ের অবনতি হয়েছে এক হাজার ৯৯ কোটি ৫৫ লাখ ২১ হাজার ৪৩৬ টাকা বা ২২০ শতাংশ।

এমন পরিস্থিতিতে ব্যাংকের ব্যবসা পরিচালনার সক্ষমতা নিয়ে প্রশ্ন তুলেছেন খাত সংশ্লিষ্টরা।

বাংলাদেশ পুঁজিবাজার বিনিয়োগকারী ঐক্যপরিষদের সভাপতি কাজী মো. নজরুল দেশ সমাচারকে বলেন, বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের (বিএসইসি) তদারকির অভাবে এই সমস্ত ব্যাংকগুলো বিনিয়োগকারীদের প্রত্যাশা পূরণ করে না। বিএসইসির উচিত এসমস্ত ব্যাংকের বিরুদ্ধে যথাযথ ব্যবস্থা গ্রহণ করা।

বিএসইসি মুখপাত্র ও নির্বাহী পরিচালক আবুল কালাম দেশ সমাচারকে বলেন, প্রিমিয়ার ব্যাংকের ফিন্যান্সিয়াল স্টেটমেন্ট আইএফআরএস অনুযায়ী হচ্ছে কিনা অর্ধাৎ বিনিয়োগকারীরা প্রপার ডিসক্লোজার পাচ্ছেন কিনা তা খতিয়ে দেখে ব্যবস্থা গ্রহণ করবে কমিশন।

বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান দেশ সমাচারকে বলেন, আমরা প্রিমিয়ার ব্যাংককে অবজারভেশনের রেখেছি। ব্যাংকটি কেন দিন দিন ব্যবসায়িকভাবে তলানিতে যাচ্ছে, তা আমরা খতিয়ে দেখছি এবং পরবর্তীতে যথাযথ ব্যবস্থা গ্রহণ করা হবে।

এদিকে, এসব ব্যাপারে জানতে প্রিমিয়ার ব্যাংকের ব্যবস্থাপনা পরিচালক মো. মঞ্জুর মফিজকে একাধিকবার ফোন করা হলে তিনি কোনো সদুত্তর দেননি। এছাড়াও কোম্পানি সচিব মোহাম্মদ একরাম হোসন ও জনসংযোগ কর্মকর্তা জাকারিয়া রহমানকে একাধিকবার ফোন করা হলে তারাও এসব ব্যাপারে কোনো সদুত্তর দেননি।

উল্লেখ্য, প্রিমিয়ার ব্যাংকের পরিশোধিত মূলধন এক হাজার ২৩৩ কোটি ৪৩ লাখ ১০ হাজার টাকা, যেখানে উদ্যোক্তা পরিচালকদের মালিকানা রয়েছে ২৫ দশমিক ২৩ শতাংশ, প্রাতিষ্ঠানিক বিনিয়োগকারীদের মালিকানা রয়েছে ২২ দশমিক ০৭ শতাংশ এবং সাধারণ বিনিয়োগকারীদের মালিকানা রয়েছে ৫২ দশমিক ৭০ শতাংশ। আজ (০৬ অক্টোবর) এই রিপোর্ট লেখা পর্যন্ত ব্যাংকের সমাপনী শেয়ার দর ছিল ৫ দশমিক ৭০ টাকা।

খুব শিগগিরই প্রিমিয়ার ব্যাংকের আরও অনিয়ম, দুর্নীতি নিয়ে দ্বিতীয় পর্ব প্রকাশ করা হবে।